


Schimbări fiscale: Majorarea limitei pentru TVA la încasare
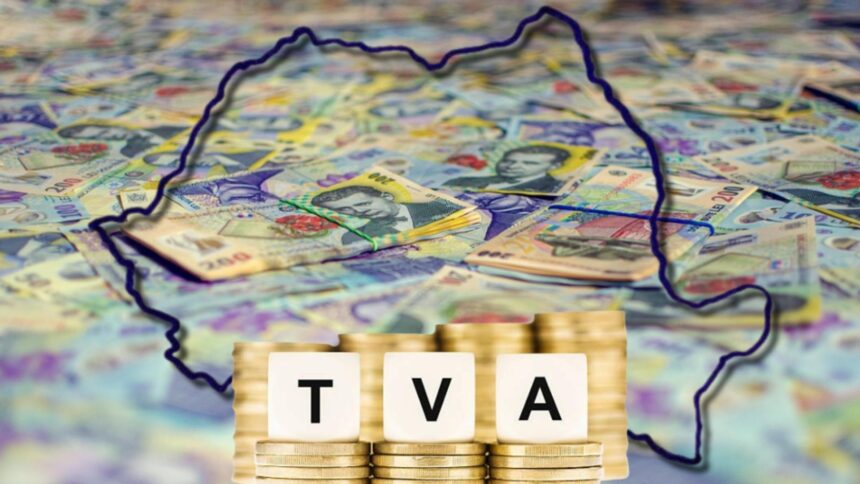
Un proiect de lege aflat în pregătire la nivel guvernamental prevede majorarea plafonului pentru aplicarea sistemului TVA la încasare de la 4,5 milioane de lei la 5 milioane de lei, începând cu 1 martie 2026. Apoi, de la 1 ianuarie 2027, plafonul va crește din nou, ajungând la 5,5 milioane de lei.
Contextul măsurilor fiscale
Măsurile fac parte dintr-un proiect mai amplu pentru relansarea economică, care include facilități precum creditul fiscal, amortizarea accelerată, deduceri suplimentare și stimulente pentru investițiile în cercetare-dezvoltare. Aceste inițiative sunt preluate dintr-un program economic lansat de PSD în toamna anului 2025. Documentul este așteptat să fie pus în transparență decizională în curând, dar este posibil ca prevederile sale să sufere modificări.
Reguli tranzitorii pentru 2026
Proiectul stabilește reguli pentru persoanele impozabile care aplică sistemul TVA la încasare și depășesc plafonul actual de 4,5 milioane de lei în lunile ianuarie sau februarie 2026, fără a depăși noul plafon de 5 milioane de lei. Aceste persoane nu vor fi radiate din Registrul persoanelor impozabile care aplică TVA la încasare și nu vor avea obligația de a depune notificarea prevăzută de Codul fiscal, ceea ce evită ieșirea forțată din sistem în perioada de tranziție.
Modificări aduse Codului fiscal
Proiectul aduce modificări importante articolului 282 din Codul fiscal, clarificând faptul că exigibilitatea TVA intervine la data încasării totale sau parțiale a contravalorii livrărilor de bunuri sau servicii, pentru persoanele care aplică sistemul TVA la încasare. Noul plafon de aplicare a acestui sistem va fi stabilit astfel: 5 milioane de lei pentru perioada 1 martie – 31 decembrie 2026 și 5,5 milioane de lei începând cu 1 ianuarie 2027.
Eligibilitatea pentru TVA la încasare
Persoanele care nu au aplicat anterior sistemul TVA la încasare, dar se încadrează sub plafonul legal, pot opta pentru acest regim. Aplicarea va începe din prima zi a perioadei fiscale următoare exercitării opțiunii, cu condiția ca plafonul să nu fi fost depășit în anul în curs.
Cifra de afaceri relevantă include valoarea totală a livrărilor de bunuri și a prestărilor de servicii taxabile sau scutite de TVA. De asemenea, persoanele care se înregistrează în scopuri de TVA în cursul anului pot aplica TVA la încasare, respectând plafonul stabilit.
Excluderi de la sistemul TVA la încasare
Categoriile de persoane excluse de la aplicarea sistemului au fost actualizate. Nu pot aplica TVA la încasare persoanele care au depășit plafonul aplicabil în anul anterior sau persoanele care se înregistrează în scopuri de TVA în cursul anului și care depășesc plafonul fie în anul anterior, fie în anul curent.
Durata aplicării și renunțarea la sistem
Contribuabilii care optează pentru TVA la încasare sunt obligați să aplice sistemul cel puțin până la sfârșitul anului calendaristic în care au făcut opțiunea, cu excepția cazului în care plafonul este depășit în cursul aceluiași an. Dacă plafonul nu este depășit în primul an, sistemul poate fi utilizat până la depășirea plafonului într-un an ulterior.
Persoanele care nu depășesc plafonul pot renunța la sistem în cursul anului, prin notificare depusă între zilele de 1 și 20 ale lunii, cu excepția primului an de aplicare.
Obligații de notificare și registrul ANAF
Articolul 324 din Codul fiscal este modificat pentru a clarifica obligațiile de notificare. Persoanele impozabile care optează pentru TVA la încasare trebuie să notifice organul fiscal competent în termenele stabilite. Registrul persoanelor impozabile care aplică TVA la încasare este organizat de ANAF, fiind public și disponibil pe site-ul instituției. Înscrierea și radierea se fac pe baza notificărilor sau din oficiu.
Dacă publicarea în registru are loc ulterior datei de aplicare, beneficiarii își pot exercita dreptul de deducere începând cu data publicării.
Concluzie
Aceste modificări fiscale au potențialul de a influența semnificativ modul în care afacerile gestionează TVA-ul, permițând un cadru mai favorabil pentru contribuabili în perioada de tranziție și stimulând investițiile în economie.