


Declarația Ramonei Bruynseels
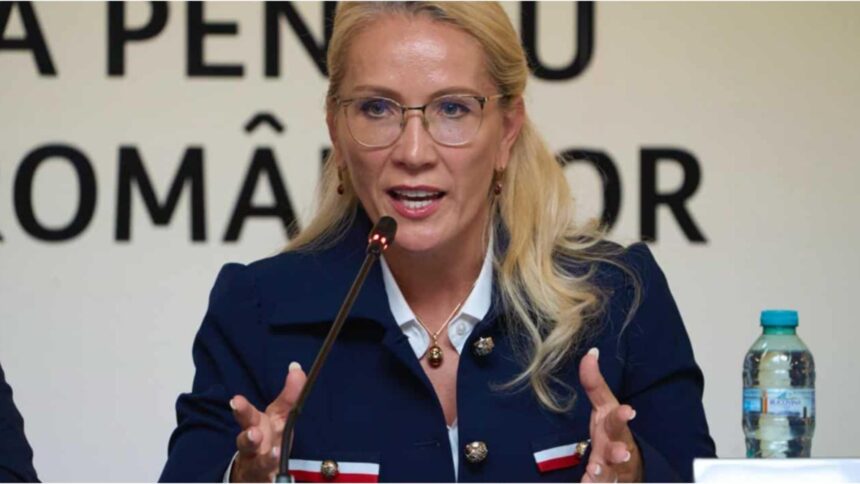
Ramona Bruynseels, deputat AUR, a avertizat că abrogarea articolului 25¹ din Codul fiscal va facilita externalizarea profiturilor prin servicii „intangibile” greu de controlat. Aceasta a făcut declarația în urma adoptării Ordonanței nr. 6/2026, care a fost publicată în Monitorul Oficial pe 30 ianuarie.
Impactul abrogării articolului 25¹
Articolul 25¹ impunea un plafon de 1% pentru deductibilitatea cheltuielilor intragrup, inclusiv servicii de management și consultanță facturate de către firmele-mamă către subsidiarele din România. Abrogarea acestuia va readuce cheltuielile respective în regimul general de deductibilitate, ceea ce, conform lui Bruynseels, va deschide ușa pentru externalizarea profiturilor.
Problemele controalelor fiscale
Bruynseels a subliniat că, deși Guvernul promite controale pe prețuri de transfer, realitatea este că aceste măsuri au avut un impact minim. Departamentele responsabile sunt subdimensionate, iar marile multinaționale beneficiază de lacunele din sistem. Ea a evidențiat necesitatea unor echipe de control competente, formate din experți în domeniu, care să identifice cazurile de externalizare artificială a profiturilor.
Critica măsurilor guvernamentale
Bruynseels critică revenirea la un model de impozitare similar cu cel din perioada 2000-2004, când evaziunea fiscală era facilitată prin facturi de servicii. În acest context, ea a subliniat că populația este afectată de o creștere a taxelor și impozitelor, în timp ce marile corporații beneficiază de concesii fiscale. AUR se opune acestor politici care pun povara pe cetățeni și favorizează marii contribuabili.
Soluții propuse
Bruynseels a reiterat că măsurile de combatere a abuzurilor fiscale trebuie să fie targetate și eficiente, prin controale solide și sancțiuni clare pentru documentație fictivă. De asemenea, a menționat că apărarea interesului național nu se face prin măsuri discriminatorii, ci prin reguli care respectă standardele internaționale.
Concluzie
Abrogarea articolului 25¹ din Codul fiscal poate avea consecințe semnificative asupra modului în care profiturile sunt gestionate și impozitate, lăsând România expusă riscurilor de externalizare a profiturilor și afectând contribuabilii corecți.