


Creșterea impozitelor pe terenuri agricole
Implementarea celui de-al doilea pachet de măsuri fiscale a provocat un șoc financiar în rândul fermierilor, care se confruntă cu o creștere drastică a impozitelor pe terenurile agricole. De la începutul anului 2026, fermierii au raportat creșteri semnificative ale impozitelor, în unele cazuri chiar dublându-se sau triplându-se. De exemplu, în județul Arad, taxa pe hectar a crescut de la 140 la 260 de lei, iar în Galați, impozitul pentru terenul din extravilan a trecut de la 60 la 236 de lei. Această presiune financiară apare într-un context de incertitudine, deoarece primăriile își reiau activitatea complet abia după 8 ianuarie, lăsând contribuabilii în așteptarea noilor cifre oficiale.
Schimbări legislative și impactul acestora
Noul pachet de măsuri fiscale afectează nu doar valoarea terenului, ci și structurile de producție. Acesta a eliminat cota fixă de 0,4% pentru clădirile agricole și a redus semnificativ scutirile pentru sere, solare și silozuri, care acum pot beneficia de o reducere maximă de 50%. De asemenea, baza de calcul pentru terenurile arabile a fost majorată substanțial, crescând, de exemplu, de la 28 la 75 de lei pe hectar pentru categoria A.
Reacții juridice și proteste
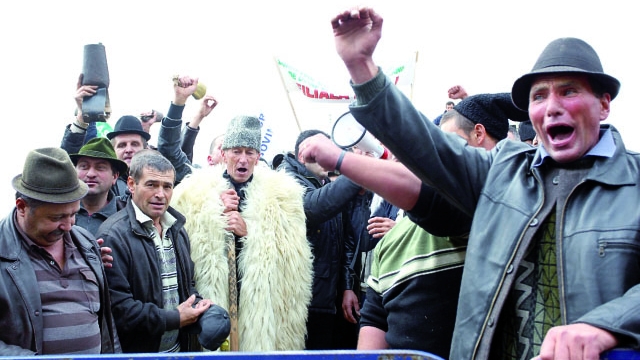
În fața acestor creșteri fiscale, a apărut o reacție organizată din partea fermierilor. Avocatul și europarlamentarul Gheorghe Piperea a anunțat inițierea unor procese colective împotriva noilor grile de impozitare, invitând fermierii să se alăture acțiunilor în instanță. Argumentul principal este că noile taxe descurajează investițiile într-un sector deja vulnerabil și impun o povară disproporționată asupra producătorilor autohtoni. Totuși, legea menține anumite facilități, precum scutirea de impozit pentru mijloacele de transport utilizate efectiv în agricultură.
Excepții de la impozitare
Deși presiunea fiscală este generalizată, există categorii specifice de terenuri care rămân exceptate de la plată. Acestea includ suprafețele aferente infrastructurii feroviare, drumurilor naționale, parcurilor industriale, precum și terenurile deținute de culte religioase sau instituții de învățământ de stat, cu condiția ca acestea să nu fie folosite pentru activități economice generatoare de profit. De asemenea, terenurile aferente locuințelor veteranilor de război și ale persoanelor persecutate politic beneficiază de scutiri, oferind o mică zonă de protecție socială în acest context de reforme fiscale severe.
Concluzie
Creșterea impozitelor pe terenurile agricole și modificările legislative aferente generează o presiune semnificativă asupra fermierilor, ceea ce ar putea afecta negativ sectorul agricol pe termen lung.