


Creșterea indicelui IRCC și impactul asupra românilor cu credite ipotecare
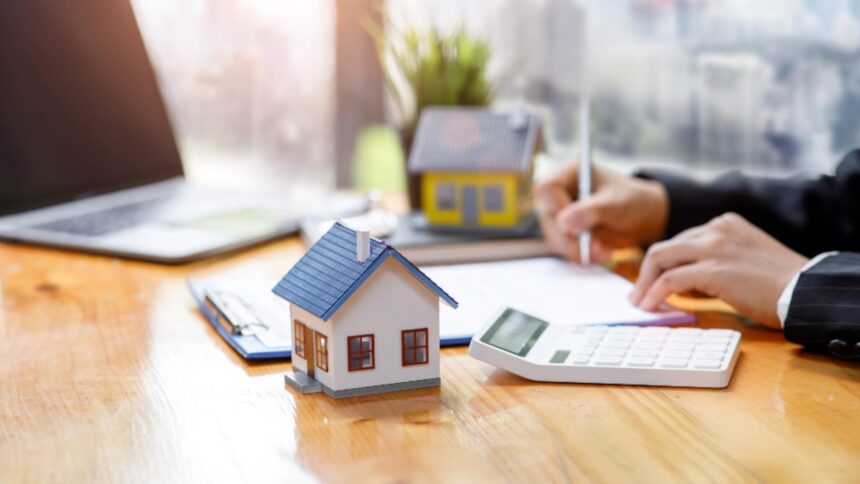
Începând cu 1 octombrie, indicele IRCC pentru creditele acordate populației va crește la 6,06%, cea mai mare valoare de la introducerea sa acum șase ani. Această majorare va duce la o creștere medie de aproximativ 5% a ratelor pentru creditele cu dobândă variabilă, afectând în jur de 400.000 de români.
Calculul ratelor după majorarea IRCC
Conform unui calcul realizat de brokerul de credite Kiwi Finance, pentru un credit de 250.000 de lei pe 30 de ani, rata lunară va crește cu aproximativ 120 de lei. Până la 1 octombrie, rata era de 1.858,87 lei/lună, iar după această dată va ajunge la 1.979,92 lei/lună.
Cauzele majorării IRCC
Irina Chițu, vicepreședinte al Asociației Analiștilor Financiar-Bancari din România, a explicat că această majorare a IRCC este rezultatul agitației din sistemul bancar din perioada alegerilor prezidențiale din luna mai. Aceasta reflectă dobânda cu care băncile s-au împrumutat între ele în perioada 1 aprilie – 1 iulie 2023.
Frenezia creditelor și contextul pieței imobiliare
În prima jumătate a anului 2023, au fost contractate aproximativ 50.000 de credite ipotecare, cel mai ridicat nivel din ultimii cinci ani, cu o valoare totală de 3,2 miliarde de euro, în creștere cu peste 60% față de anul anterior. Rata medie a creditelor în București consumă 49% din salariul mediu, ceea ce indică un grad de îndatorare semnificativ. Companiile imobiliare au folosit majorarea TVA și a IRCC ca strategie de stimulare a vânzărilor, având rezultate pozitive în luna iulie.
Îngrijorări legate de o posibilă criză economică
Mulți analiști avertizează că situația actuală reflectă o „furtună perfectă”, similară crizei financiare din 2008-2010. Băncile au acordat credite cu dobândă fixă de 4-5% pe o perioadă de cinci ani, anticipând menținerea dobânzilor la un nivel scăzut, dar acum se confruntă cu majorări semnificative. Radu Georgescu, economist, a subliniat că aceste condiții pot duce la pierderi pentru bănci și la o situație dificilă pentru debitori.
Paralele cu criza din 2008-2010
Analizând similitudinile dintre situația actuală și criza din 2008-2010, analiștii menționează comportamente similare ale actorilor de pe piață. Datele sugerează că prețurile locuințelor ar putea stagna sau chiar scădea în următorii ani, având în vedere că 69% dintre analiști consideră că prețurile actuale sunt supraevaluate.
Concluzie
Creșterea indicelui IRCC va avea un impact semnificativ asupra ratelor de credit pentru românii cu credite ipotecare, amplificând îngrijorările legate de sustenabilitatea pieței imobiliare și posibila repetare a unei crize economice similare cu cea din 2008-2010.