


BNR propune reformarea regulilor de creditare pentru populație
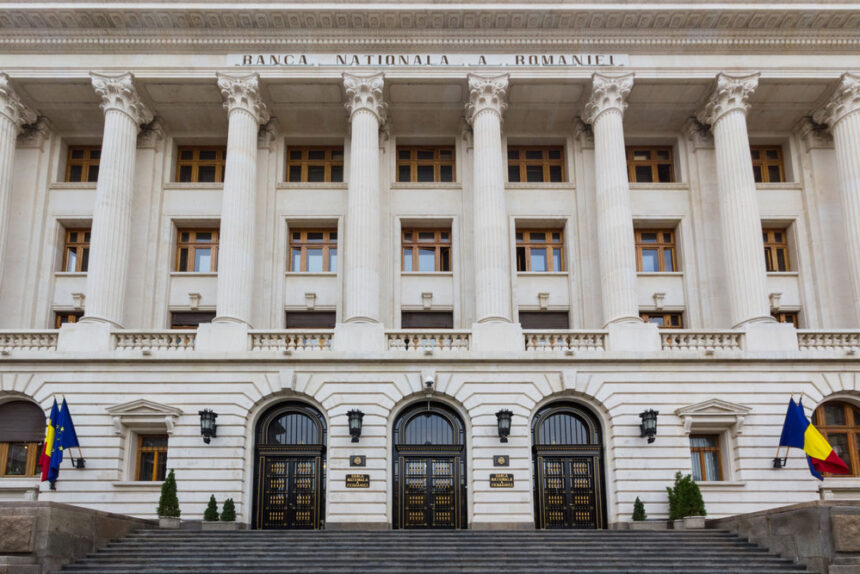
Banca Națională a României (BNR) a lansat o propunere de modificare a reglementărilor privind creditarea, incluzând acceptarea titlurilor de stat ca garanții și extinderea limitată a excepțiilor de la gradul de îndatorare. Scopul acestui proiect este de a adapta condițiile de creditare pentru populație, cu un accent special asupra finanțării în valută.
Noua reglementare permite utilizarea titlurilor emise atât de autoritățile centrale, cât și de băncile centrale din Uniunea Europeană ca garanții. Totuși, pentru a fi acceptate, aceste instrumente financiare trebuie să fie listate pe o piață reglementată din UE, iar termenul lor de valabilitate trebuie să depășească perioada creditului solicitat.
În ceea ce privește valoarea împrumutului, aceasta nu va putea depăși 80% din valoarea de piață a titlurilor depuse ca garanție. Băncile vor fi responsabile pentru stabilirea propriilor proceduri de evaluare, fiind obligate să ajusteze zilnic valoarea acestor active, lucru esențial pentru a răspunde rapid la fluctuațiile de preț și pentru a valorifica garanția în caz de neplată.
În cazul în care banii împrumutați sunt folosiți pentru achiziționarea titlurilor care susțin aceeași finanțare, plafonul împrumutului va fi diminuat cu cel puțin 10 puncte procentuale. O reducere similară este prevăzută și în cazul titlurilor denominate în euro sau dolari, iar pentru alte valută, aceasta va ajunge la 20 de puncte procentuale. De asemenea, instituțiile de credit ar putea include veniturile generate de titlurile oferite drept garanție în analiza capacității de plată a solicitantului.
BNR va menține cerințe stricte pentru garantarea creditelor de consum în valută. Pe lângă noua categorie de finanțări securizate prin titluri de stat, creditorii vor necesita garanții reale sau personale de cel puțin 133% din valoarea împrumutului, ceea ce înseamnă că pentru un credit de 100.000 de lei, garanțiile trebuie să ajungă la un minim de 133.000 de lei. Această măsură are scopul de a acoperi expunerea suplimentară asociată riscurilor de fluctuație a cursului valutar.
Însă, excepțiile de la gradul de îndatorare nu se vor aplica în cazul creditelor de consum sau imobiliare ce depășesc echivalentul în lei al sumei de 250.000 de euro.
Proiectul propune păstrarea limitei generale privind proporția veniturilor alocate ratelor, dar oferă băncilor o marjă controlată de excepție. Astfel, pentru creditele de consum, excepțiile ar putea acoperi cel mult 15% din media împrumuturilor acordate în ultimele patru trimestre, același procent aplicându-se și pentru împrumuturile destinate investițiilor imobiliare.
Pentru a beneficia de aceste excepții, băncile vor trebui să demonstreze prin istoricul propriului portofoliu că debitorii din această categorie au venituri suficiente pentru a face față riscurilor de nerambursare, iar venitul considerat nu va putea fi mai mic decât salariul mediu net pe economie.
Jurnalist: Lavinia Serbanescu